
近期全球经济出现三个让人看不懂的反常现象,不少人摸不着头脑。
明明全球经济增速放缓,各国央行却排着队加息;美联储本轮降息仅到 3.5% 就停滞,如今反而要反手加息;全球主要经济体都在加息,唯独中国坚持降息,中美利差拉到历史极值,人民币汇率却毫无压力。
这三个反常背后,指向同一个核心变化:全球储蓄过剩的时代彻底结束,美国中性利率抬升的趋势无法逆转,今天我们就把这背后的逻辑讲清楚。
当前全球经济体感普遍偏差,IMF 多次下调增长预期,今年全球增速预计仅 3%,低于疫情前的 3.5% 平均水平;欧洲全年增长预期甚至被砍到 0.8%,国内消费、投资、楼市数据也持续低位。但各国央行同步加息,绝非因为经济过热,而是被逼无奈。
最直接的原因是怕汇率崩盘。美联储维持高利率,就像大功率抽水机,全球资本持续流向美国。
资本外流会导致本币贬值,进口原油、粮食、芯片价格上涨,输入性通胀让民众苦不堪言。
不加息,资本出逃、本币贬值、物价飞涨是急性崩盘;加息撑住利差,虽然缓解资本外流,但房贷成本上升、经济雪上加霜,属于慢性失血。
这就是国内常说的 “保房价还是保汇率” 的两难局面。印尼就是典型案例,今年印尼盾一度跌到历史新低,股汇双杀、外资持续流出,只能大幅加息自救,绝非经济过热的选择。
另一大原因是怕通胀预期脱锚。央行最怕的不是通胀本身,而是民众和企业形成 “物价会持续上涨” 的预期。
一旦预期形成,工人谈工资会提前计入涨价因素,企业也会抢先提价,形成工资物价螺旋,通胀彻底失控。
近两年关税和油价反复推高通胀,导致通胀粘性极强,迟迟难以回落。哪怕经济疲软,各国央行也必须摆出抗通胀的姿态。欧洲央行就是例子,今年增长预期不足 1%,仍在 6 月、9 月连续两次加息。
说到底,本轮全球加息潮,本质是被美国高利率、关税战和高油价倒逼的结果。
不少人觉得美联储当前利率 3.75%-4% 太高,认为过去降息能到 0,这次降息毫无诚意。
但利率高低从来不是看名义数字,而是看相对通胀的实际利率。当前美国政策利率 3.75%-4%,通胀 3.3%,实际利率仅 0.5%。
而美国经济正常年份,能给经济降温的实际利率普遍接近 2%,也就是说,当前利率扣掉物价上涨后,企业和居民的真实借贷成本接近零,根本谈不上紧缩。
美联储降息分两种:一种是衰退式降息,经济出问题、失业潮来临,央行紧急放水,利率直接降到 0 甚至负利率,比如 2008 年金融危机、2020 年疫情期间,这才是大水漫灌的剧本;
另一种是预防式降息,经济问题不大,央行提前降息防风险,本轮开启的降息就属于这种,天生降不多。
美联储降息需要同时满足三个条件:通胀回落至 2% 附近、就业明显转弱、经济出现衰退苗头。近期这三个条件全部达成,降息名正言顺。
但如今三个条件全部反转:美国通胀远高于 2%,经济不但没凉,美联储还上调今年增长预期至 2.3%,失业率预测也下修。
当前美国经济是高增长叠加高通胀,这是央行最没有降息空间的组合:经济高增长不需要放水救市,通胀高企又需要防控过热,美联储根本没有降息空间,甚至还要加息。
美国能维持高增长高通胀,靠的是两笔钱硬撑:一是科技巨头的 AI 投资,五大云商一年发债上千亿,拉动投资、就业和原材料需求;二是政府超高赤字,联邦政府年赤字接近 2 万亿美元,占 GDP 约 6%,和平年代经济扩张期的赤字水平历史罕见。
私人部门和政府部门同时大举借钱花钱,经济根本凉不下来。
这里就要提到核心概念:中性利率。
中性利率是指经济充分就业、通胀达到 2% 目标时,既不刺激也不拖累经济的利率水平。
疫情前,美国长期中性利率预计在 2%-2.5%,但如今美联储预测的长期中性利率已升至 3% 以上。
再加上当前美国通胀 3.3%,实际中性利率还要加上这块通胀,达到 4.3% 以上。
而当前美联储政策利率仅 3.75%-4%,远低于实际中性利率,相当于给快烧开的锅添柴,自然很难降息。
美国中性利率趋势性抬升的原因有两点:一是资金需求侧,各国政府天量发债、AI 投资激增,政府和企业扎堆抢钱,资金需求旺盛;二是资金供给侧,全球老龄化加剧、逆全球化抬头,各国央行增持黄金,美元回流减少,过去的全球储蓄过剩格局已经逆转。
美联储主席此前就公开感叹,全球储蓄过剩时代已经落幕,当前是全球投资激增,四处便宜钱的时代一去不复返。
今年中国是全球加息潮里的例外,仍处于降息周期。更反常的是,中美 10 年期国债利差倒挂 327 个基点,创本世纪以来历史极值,美债收益率 5%、中国国债仅 1.7%,按传统利差逻辑,资本应该流向美国,人民币应该贬值,但现实却是人民币升破 6.7,反而逆势走强。
过去中美利差和人民币汇率的相关系数为正 0.87,相关性极强,但本轮相关系数直接翻转至负 0.95,几乎完全负相关。
美元指数从近期的 96 涨到 100 以上,按老规律人民币应该贬值,但同期人民币兑美元从 7.03 涨到 6.71,涨幅超 4%,美元和人民币同步走强。
人民币坚挺的核心原因是企业结汇规模激增。结汇是企业将赚到的外汇兑换成人民币,结汇金额等于贸易顺差乘以结汇率。
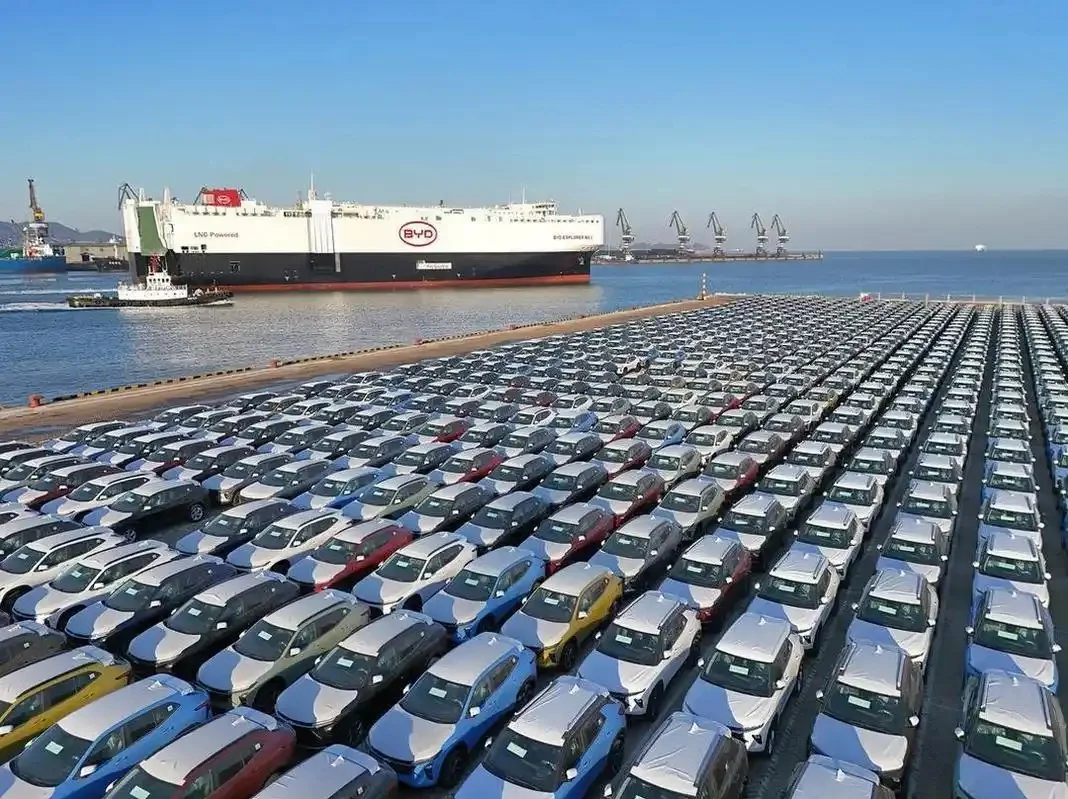
今年贸易顺差持续走高,前 8 个月累计达 8063 亿美元,远超 6 年同期平均的 5200 亿美元。
出口韧性超出预期,靠的是 AI 算力硬件、锂电池、电动车等绿色产能,以及完备供应链承接的海外订单。
同时企业结汇率大幅提升,上半年结汇率冲到 65.3%,人民币越涨,企业越急于兑换成人民币,形成正反馈循环,利差的吸引力根本挡不住。
8 月单月就有 460 亿美元通过企业结汇流入境内。央行也在主动调整中间价,给人民币升值踩刹车,避免汇率涨速过快。
不过人民币上涨空间有限,327 个基点的历史利差倒挂、央行踩刹车、资本逆差等因素,都封住了人民币的上行空间。
结语
全球经济的三个反常现象,本质是全球经济底层逻辑的转变。
储蓄过剩时代结束,中性利率抬升,美国高增长高通胀的格局短期难以改变,全球央行加息潮还会持续。
中国坚持降息,同时靠出口和结汇稳住汇率,这背后的逻辑值得每个普通人关注。